Emas telah lama menjadi salah satu pilihan masyarakat untuk menyimpan dan mengembangkan nilai kekayaan. Selain relatif mudah diperjualbelikan, emas juga dikenal sebagai aset yang dapat membantu menjaga nilai kekayaan dalam jangka panjang, terutama ketika kondisi ekonomi mengalami ketidakpastian.
Namun, seiring meningkatnya minat masyarakat terhadap investasi emas, muncul pertanyaan mengenai kewajiban perpajakannya. Apakah memiliki emas berarti harus membayar pajak setiap tahun?
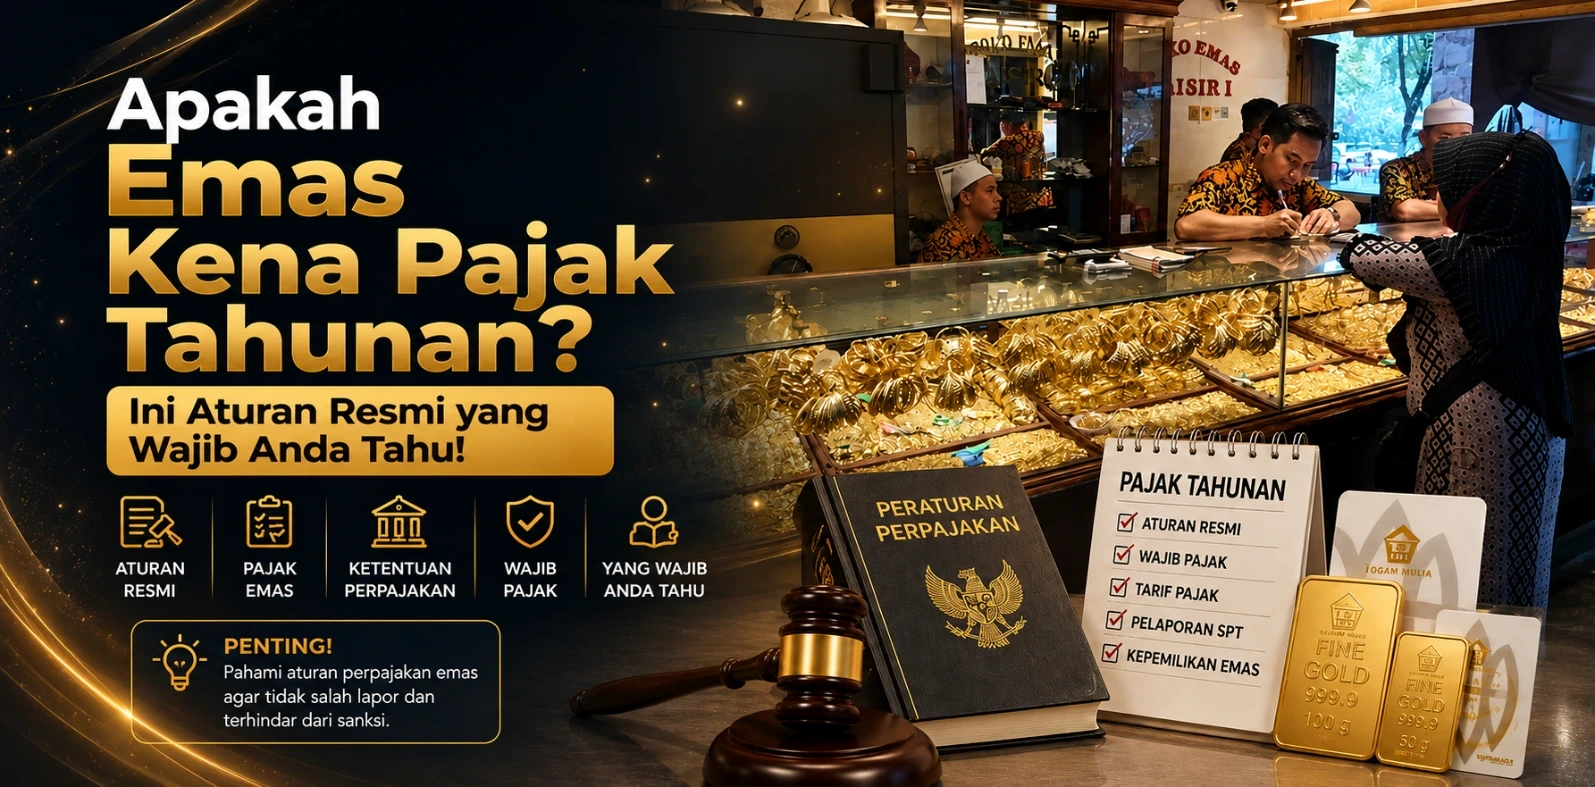
Secara umum, kepemilikan emas tidak dikenakan pajak tahunan secara khusus. Artinya, seseorang tidak perlu membayar pajak secara rutin setiap tahun hanya karena memiliki atau menyimpan emas.
Meskipun demikian, emas merupakan bagian dari aset atau harta kekayaan. Oleh karena itu, kepemilikannya tetap perlu dicantumkan dalam Surat Pemberitahuan (SPT) Tahunan sesuai dengan ketentuan perpajakan yang berlaku.
Memahami Ketentuan Pajak Emas di Indonesia
Pajak yang berkaitan dengan emas pada dasarnya lebih banyak muncul ketika terjadi transaksi, seperti saat pembelian atau penjualan kembali emas. Sementara itu, kepemilikan emas sendiri tidak serta-merta menimbulkan kewajiban pembayaran pajak tahunan.
Berikut beberapa hal yang perlu dipahami oleh pemilik maupun investor emas.
Pajak dalam Transaksi Pembelian Emas
Ketika membeli emas, terdapat ketentuan perpajakan yang dapat berlaku pada transaksi tersebut. Pajak ini dikenakan ketika transaksi dilakukan, bukan sebagai pajak kepemilikan yang harus dibayarkan setiap tahun.
Ketentuan dan besaran pajak dapat berbeda tergantung pada jenis transaksi, pihak yang melakukan transaksi, serta peraturan perpajakan yang berlaku pada saat pembelian.
Pada transaksi melalui produsen, pedagang, atau pihak resmi tertentu, kewajiban pemungutan pajak umumnya telah menjadi bagian dari mekanisme transaksi. Dengan demikian, pembeli sebaiknya memperhatikan rincian transaksi dan bukti pembelian yang diterima.
Pajak Ketika Emas Dijual Kembali
Ketentuan perpajakan juga dapat berlaku ketika pemilik melakukan penjualan kembali atau buyback emas.
Dalam kondisi tertentu, transaksi penjualan emas kepada pihak yang memiliki kewajiban sebagai pemungut pajak dapat menimbulkan pemotongan atau pemungutan pajak sesuai dengan ketentuan yang berlaku.
Karena ketentuan perpajakan dapat berubah, pemilik emas sebaiknya memeriksa peraturan terbaru sebelum melakukan transaksi dalam jumlah yang signifikan.
Kepemilikan Emas Perlu Dicantumkan dalam SPT Tahunan
Walaupun emas tidak dikenakan pajak tahunan khusus hanya karena dimiliki, emas tetap merupakan bagian dari kekayaan yang perlu dilaporkan dalam SPT Tahunan.
Dalam pelaporan SPT, emas atau logam mulia dicantumkan pada bagian harta sesuai dengan kategori yang berlaku.
Nilai yang digunakan dalam pelaporan pada prinsipnya mengacu pada nilai atau harga perolehan, yaitu nilai ketika emas tersebut diperoleh, bukan semata-mata mengikuti perubahan harga pasar emas setiap tahunnya.
Karena itu, menyimpan bukti pembelian emas menjadi hal yang penting. Dokumen tersebut dapat membantu pemilik mengetahui nilai perolehan sekaligus mempermudah pencatatan aset ketika melakukan pelaporan pajak.
Perlu dipahami bahwa melaporkan emas sebagai harta tidak sama dengan membayar pajak atas emas setiap tahun. Pelaporan tersebut merupakan bagian dari pencatatan kepemilikan aset dalam SPT Tahunan.
Jadi, Apakah Emas Kena Pajak Tahunan?
Secara umum, tidak ada pajak tahunan khusus yang harus dibayarkan hanya karena seseorang memiliki emas.
Namun, kepemilikan emas tetap perlu dicantumkan sebagai bagian dari harta dalam SPT Tahunan. Sementara itu, kewajiban pajak tertentu dapat muncul ketika terjadi transaksi pembelian atau penjualan kembali sesuai dengan peraturan perpajakan yang berlaku.
Dengan memahami perbedaan antara pajak transaksi dan pelaporan kepemilikan harta, masyarakat dapat berinvestasi emas sekaligus menjalankan kewajiban administrasi perpajakan dengan lebih tertib.
Catatan: Ketentuan, tarif, serta mekanisme perpajakan dapat berubah mengikuti regulasi pemerintah. Untuk transaksi atau pelaporan pajak, gunakan ketentuan perpajakan terbaru atau konsultasikan dengan pihak yang berkompeten.